Você já tentou planilha, já tentou app de anotar, já tentou mandar áudio para uma IA. Sempre morre no mesmo lugar: no dia em que você cansa de lançar. O Kashim recebe cada compra direto do seu banco — você só toca em uma categoria, e o mês fecha sozinho.
Sem cartão para testar · Conexão pelo Open Finance, regulado pelo Banco Central
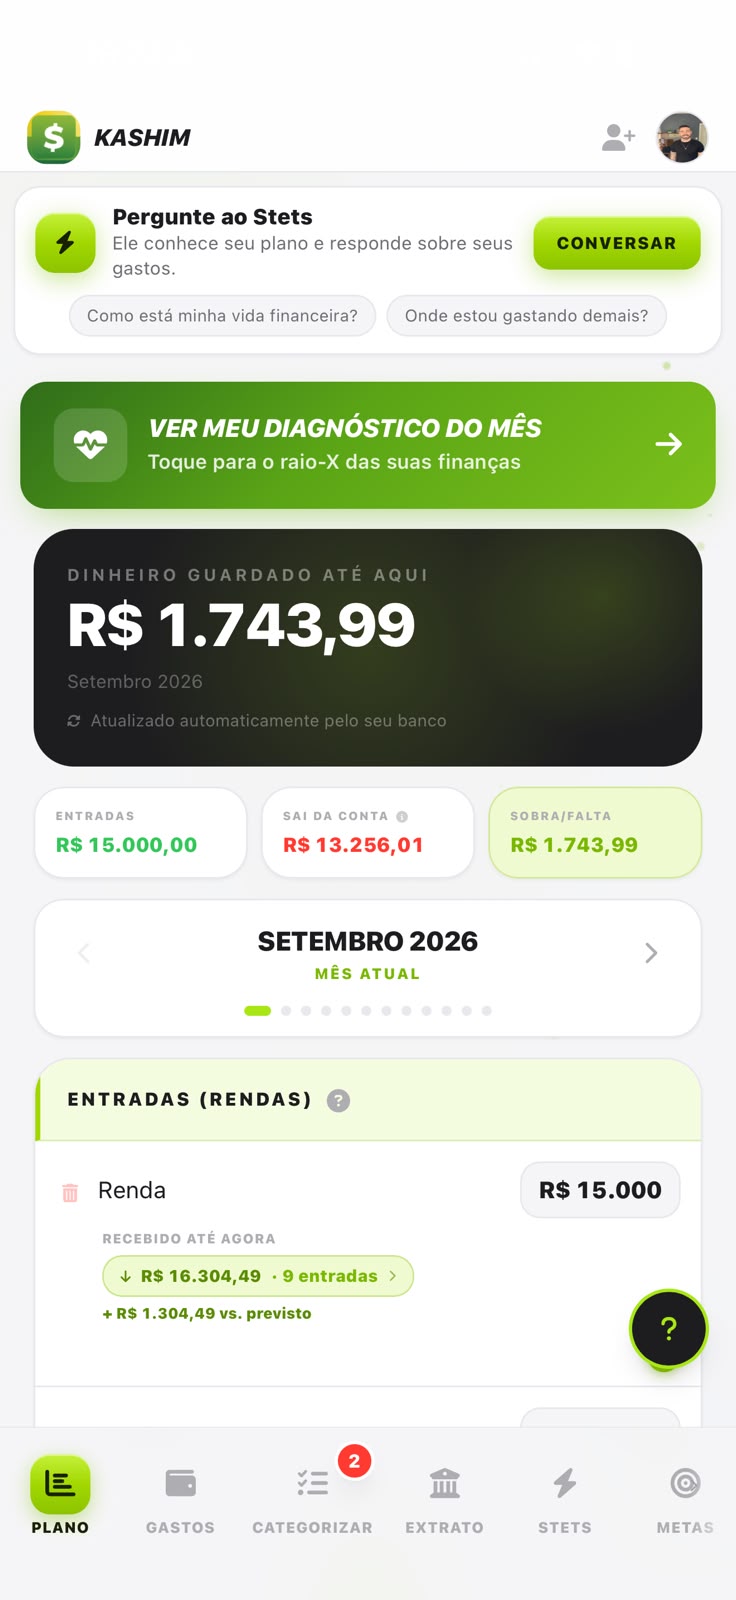
Autorize uma vez, no app do seu próprio banco, e pronto: cada compra, salário, Pix e fatura cai no Kashim já organizado no método. Sem planilha, sem lançar na mão, sem esquecer nada.
Você não digita senha de banco no Kashim. A autorização acontece dentro do app do seu próprio banco — como manda o Banco Central.
Abra "Conectar conta" no Kashim e toque no seu banco na lista — são mais de 45, dos grandes às cooperativas e carteiras digitais.
Você é levado ao app do seu banco, confirma com a sua biometria e volta. Sua senha nunca passa pelo Kashim.
Daí em diante, tudo entra sozinho: Pix, cartão, salário, boleto. Já categorizado no método 55/20/15/10, atualizado todo dia.
O Open Finance é o sistema regulado pelo Banco Central que permite você — e só você — autorizar o compartilhamento dos seus próprios dados. O Kashim opera essa conexão através da Tecnospeed, empresa de tecnologia financeira com mais de 20 anos de mercado e integração habilitada no ecossistema.
O Kashim só lê seus lançamentos. Não transfere, não paga, não movimenta um centavo. Nem que quisesse: a permissão não existe.
Você autoriza dentro do app do próprio banco, com biometria. O Kashim nunca vê, guarda ou pede sua senha bancária.
O consentimento tem prazo e fica visível no app do seu banco e no Kashim. Um toque encerra o compartilhamento, na hora.
Tráfego criptografado ponta a ponta, dados isolados por conta e uso restrito ao que você autorizou. Nada é vendido. Nunca.
Não é falta de disciplina sua. É que todos eles dependem de você lembrar — e é aí que todo mundo desiste.
O que você já viveu
O que acontece aqui
O método
Um número sozinho não diz nada: R$ 2.400 de conta fixa é ótimo ou é grave? Só quando ele é comparado com o ideal é que vira decisão. O Kashim mede o seu mês contra o método 55 · 20 · 15 · 10 e te diz, em uma frase, o que atacar primeiro.
Aluguel, escola, assinaturas — tudo que se repete todo mês.
O pedaço que compra sua tranquilidade e sua liberdade.
Seu estilo de vida, sem culpa — plano bom cabe na vida real.
O único investimento que ninguém tira de você.
Diagnóstico todo mês, incluído: o app compara o seu real com o ideal e aponta o pilar que está furando — não é anotação, é direção.
Planejamento
Parcelou em 10 vezes? Tem 13º em dezembro? A fatura de janeiro já vem cheia? O Kashim projeta mês a mês e mostra, hoje, se você fecha no azul lá na frente — dá para ajustar antes de estourar, não depois.
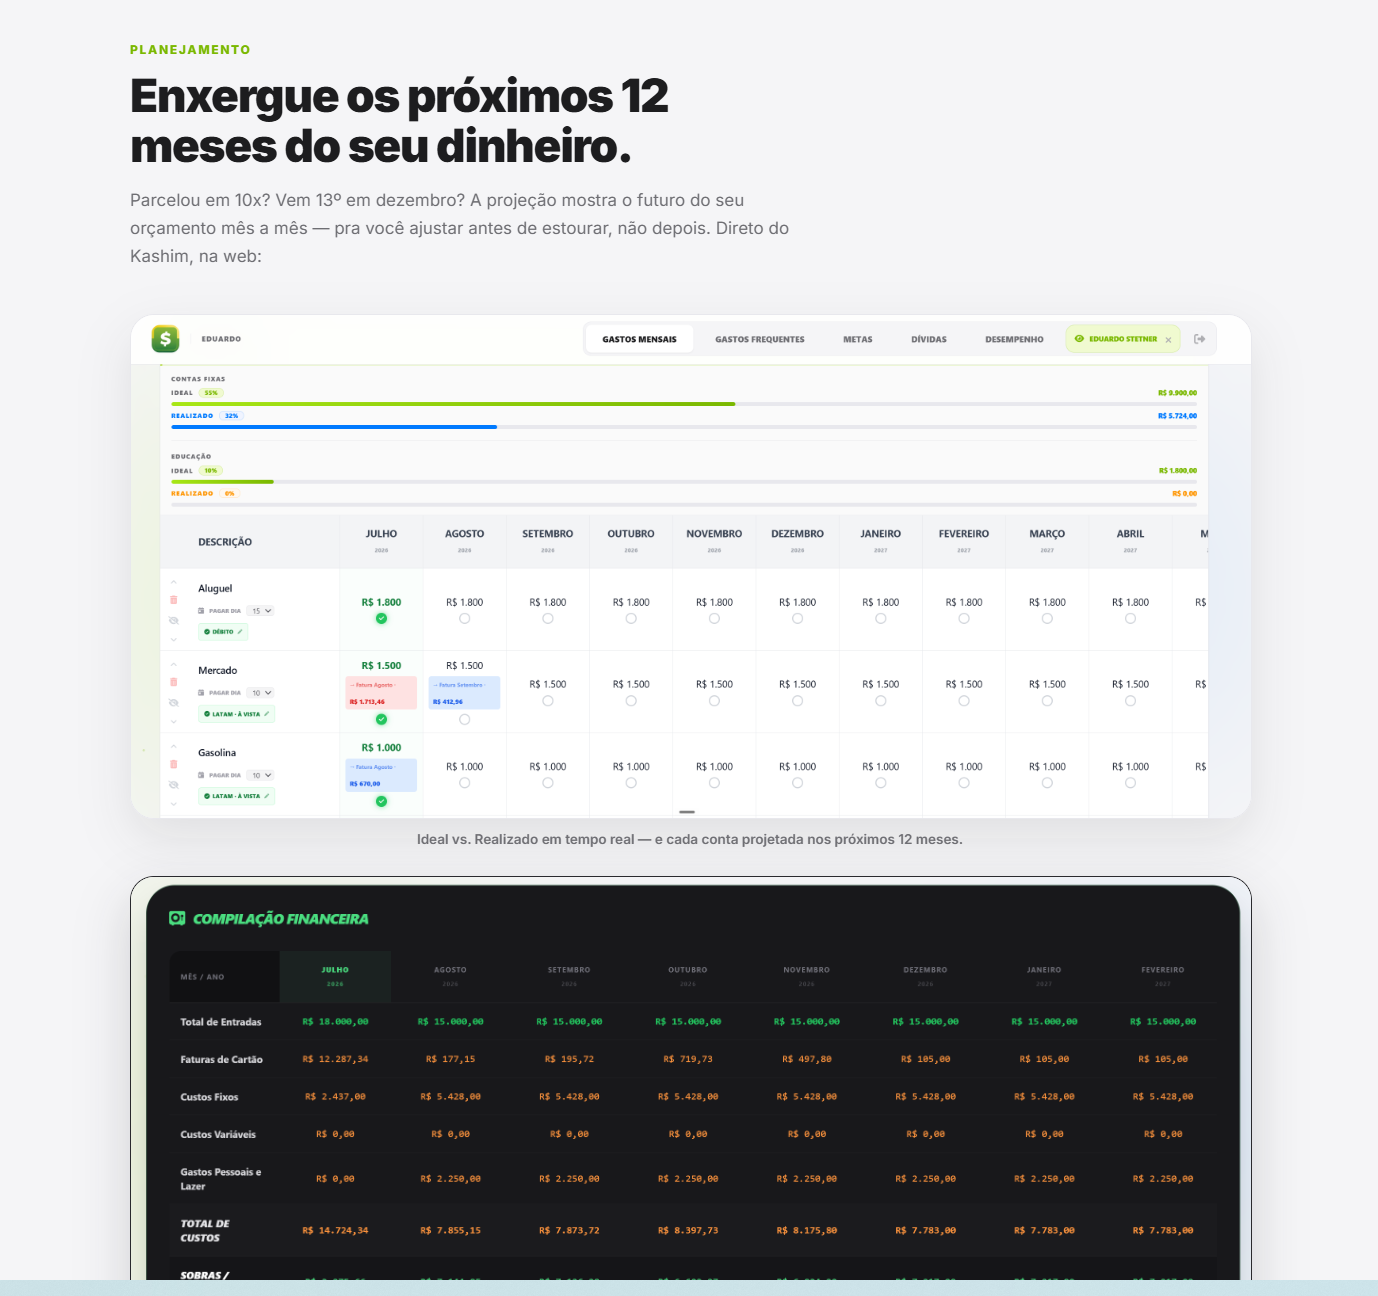
Ideal contra realizado, em tempo real — e cada conta projetada nos próximos 12 meses.
O Kashim avisa no seu celular antes de cada conta vencer. Juro bobo, multa e nome sujo por distração saem da sua vida — o app cuida do calendário para você cuidar do plano.
Vocês dividem o mesmo plano, as mesmas metas e o mesmo acumulado. O gasto que um lança aparece para o outro na hora. Acaba o "achei que você tinha pago" — e a conversa sobre dinheiro deixa de ser briga de planilha.
Uma assinatura cobre as duas pessoas. Cada um entra com o próprio login.
Dois bancos conectados, dois celulares avisados, um único mês fechando junto.
Como funciona
PASSO 1
Você autoriza dentro do ambiente do próprio banco. Uma autorização cobre a conta e os cartões.
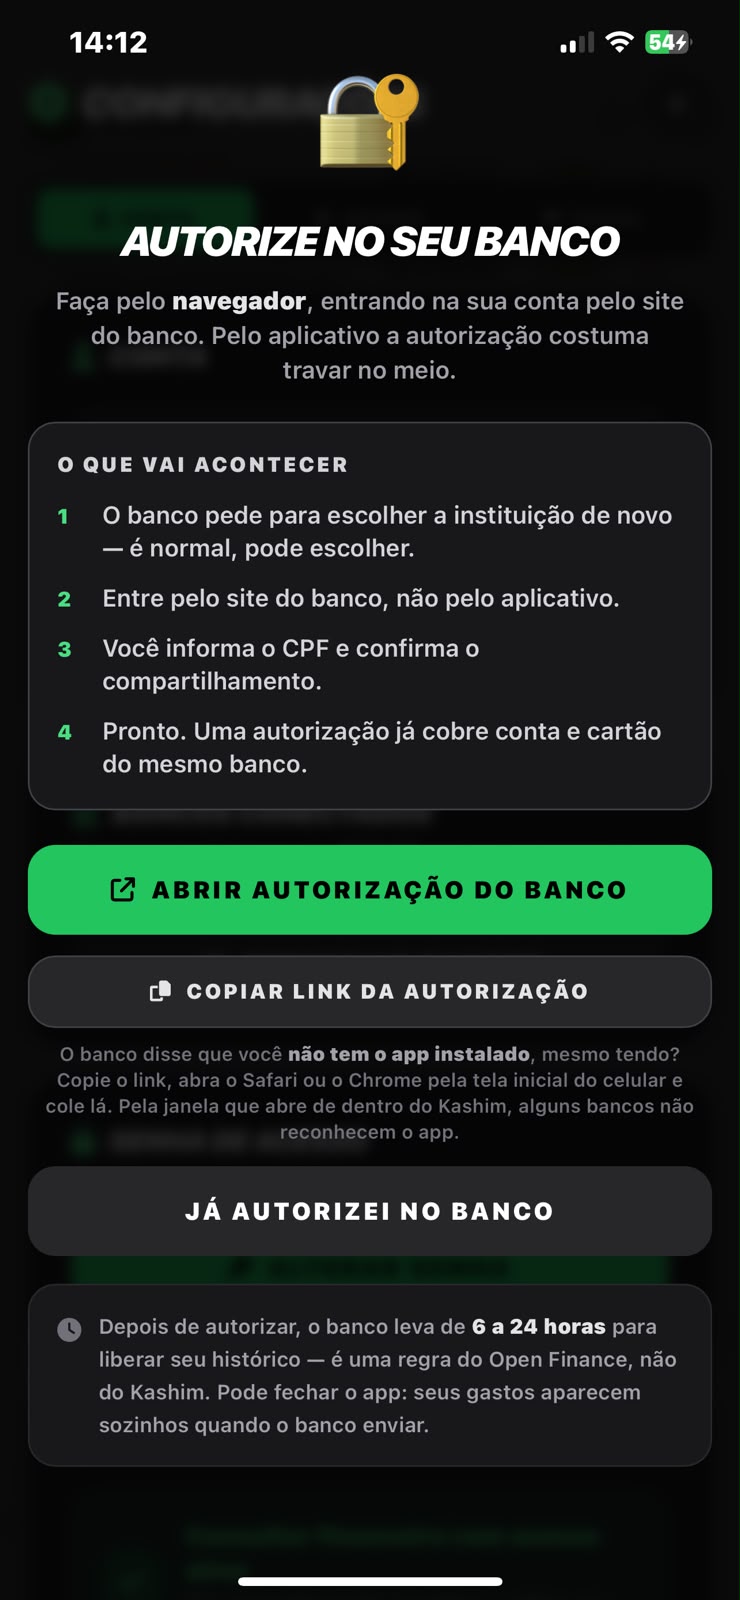
PASSO 2
Compras, Pix, boletos e a fatura do cartão entram no app sem você digitar. Você recebe um aviso quando algo novo chega.
PASSO 3
Um toque por gasto. O que se repete, o app aprende — e mostra o que lançou para você conferir.
Por dentro
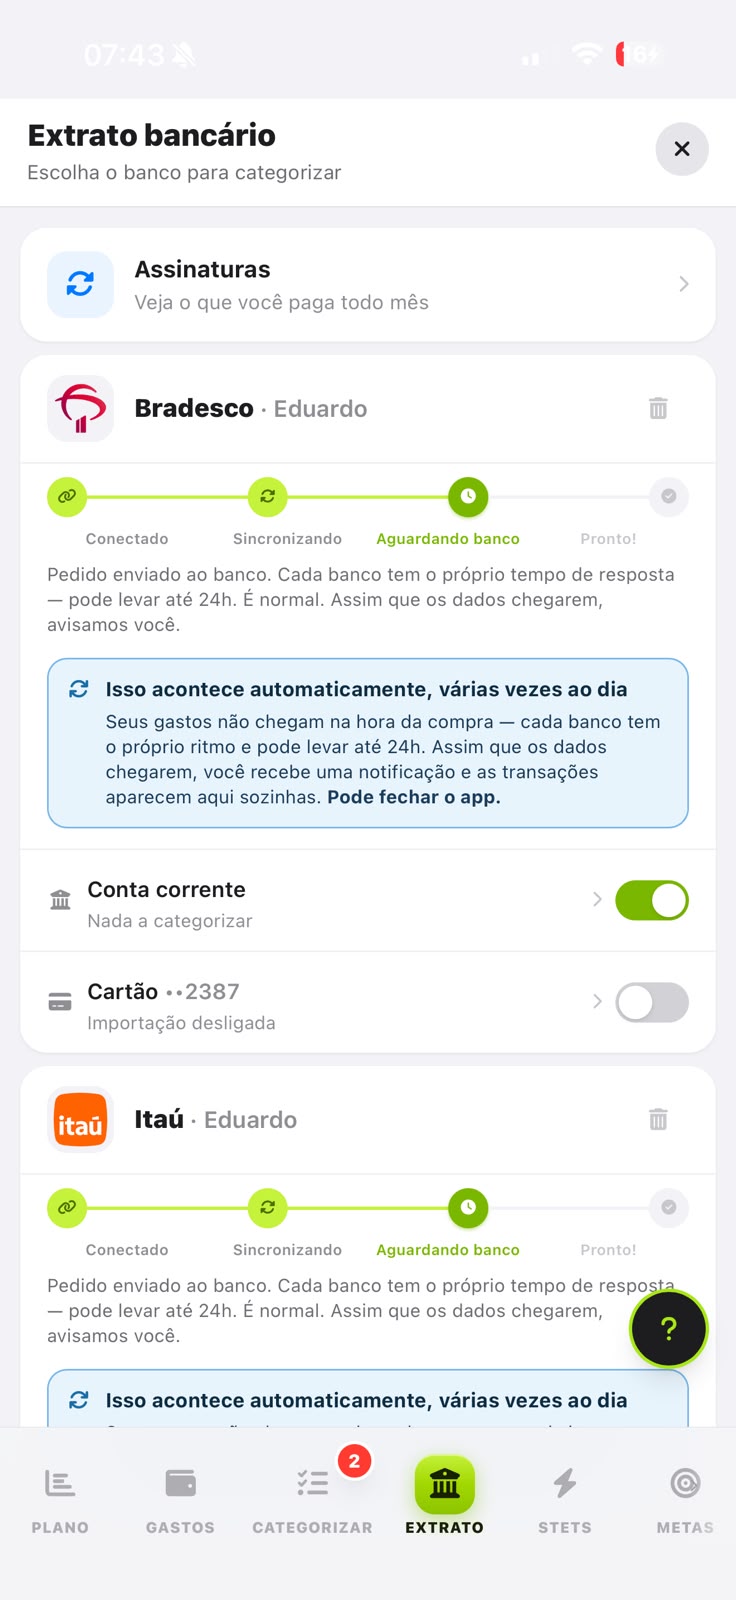
Cada banco e cada cartão, com o que falta categorizar.
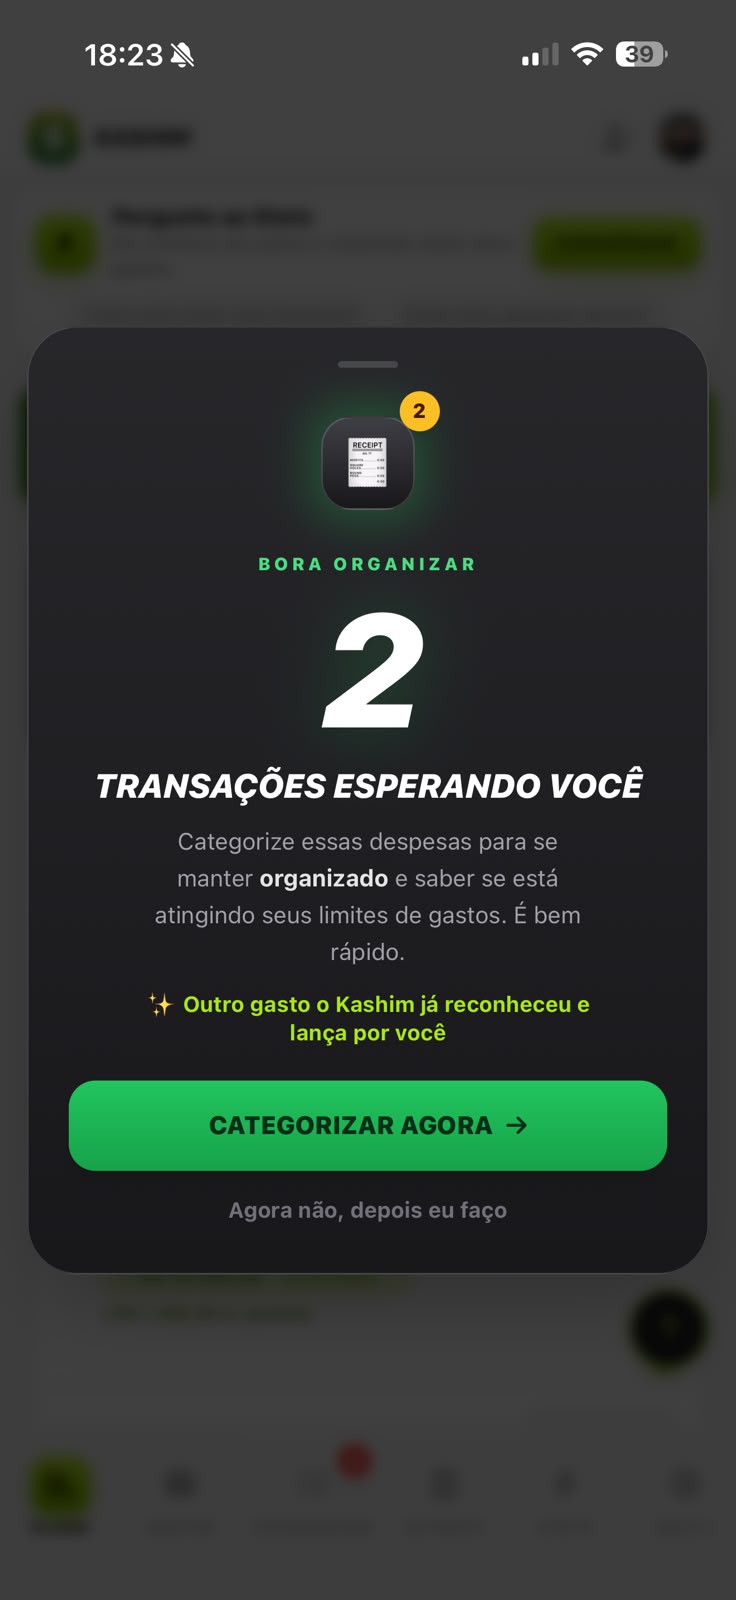
O aviso chega quando o banco envia, não quando você lembra.
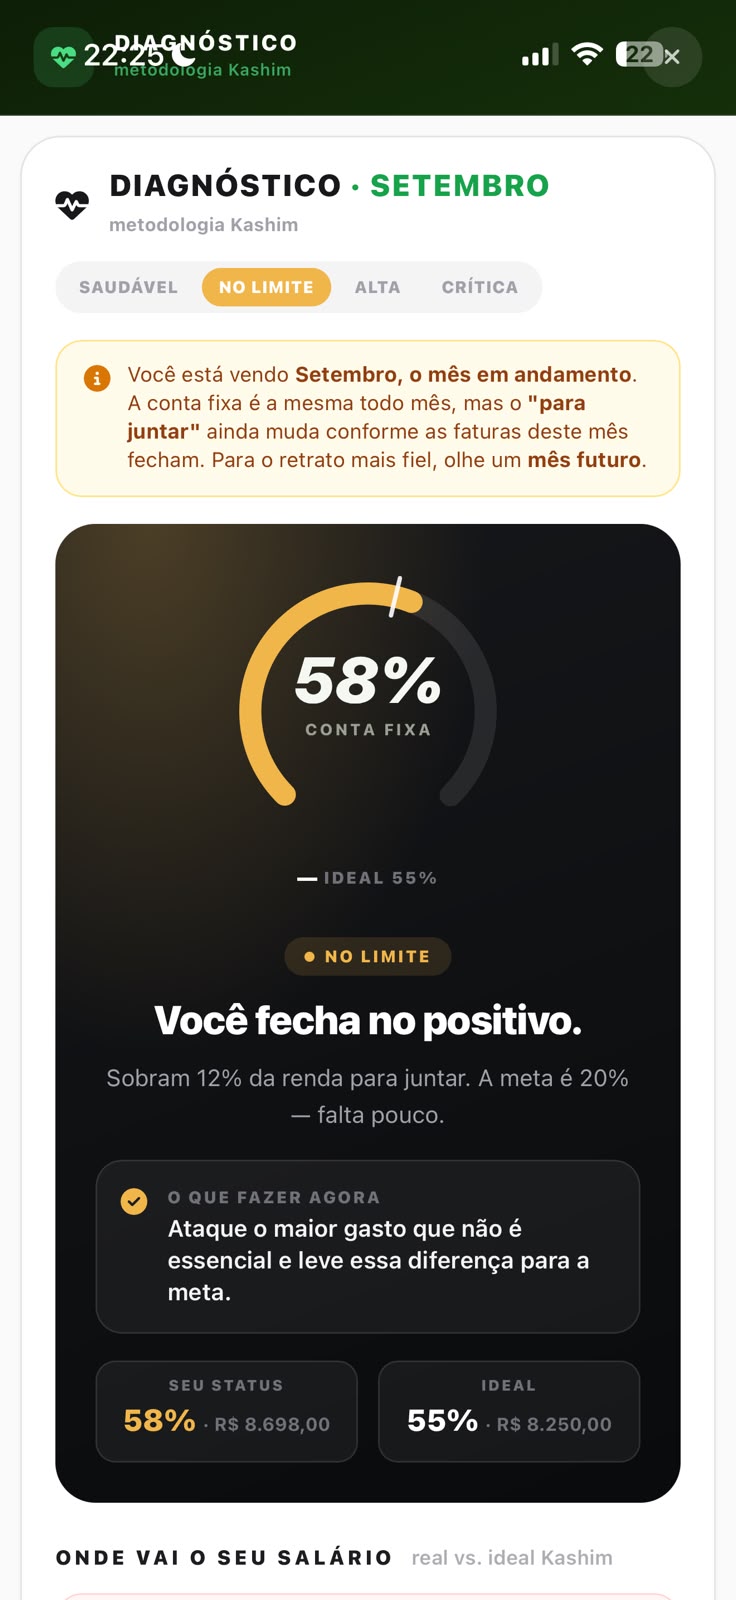
O diagnóstico do mês, com o que fazer agora.
Fim de um incômodo diário
O banco manda razão social e sigla de maquininha. Você fica caçando CNPJ no Google para descobrir onde gastou R$ 57. No Kashim, chega o nome do lugar.
No extrato do banco
No Kashim
1
Quando o banco manda o nome do estabelecimento, ele já aparece assim.
2
Se vier a razão social, o app pergunta uma vez: "qual é o nome deste lugar?".
3
Gravado. Toda compra futura naquele lugar já chega com o nome certo.
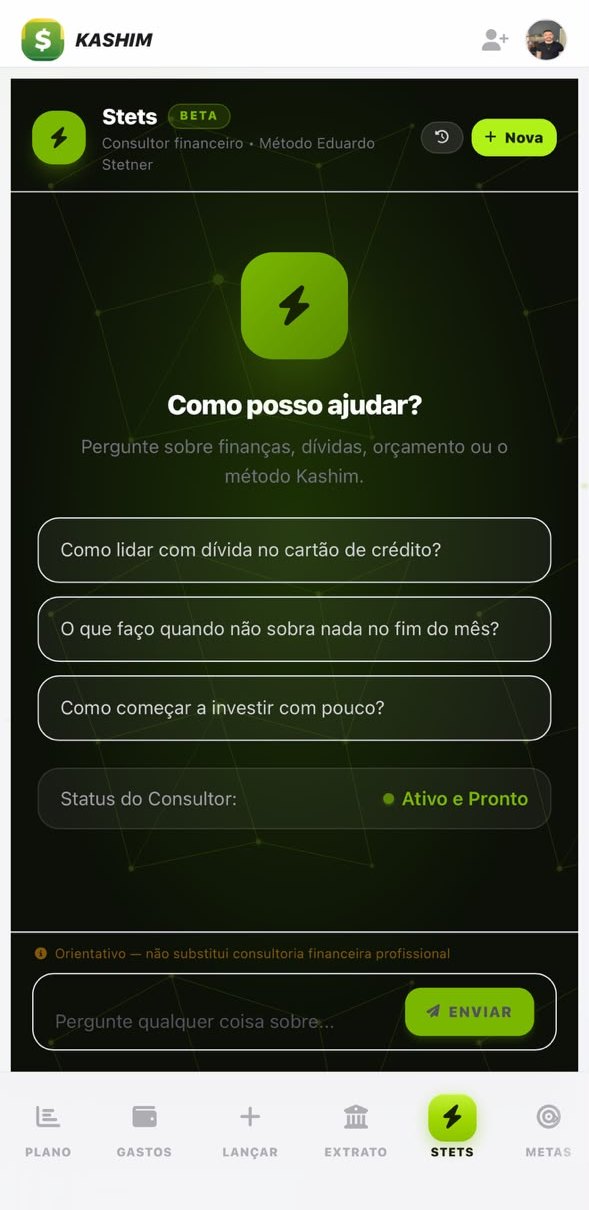
Nove anos atendendo gente endividada viraram as respostas que o Stets dá. Ele não repete conselho de internet: responde com o seu plano na mão — quanto entra, o que já saiu, quanto falta — e usa o mesmo método que o Eduardo aplica na consultoria.
Ele orienta e explica na hora. Não substitui um profissional quando o caso pede — e é honesto em dizer isso.
Planos
30 dias para usar inteiro. Sem cartão agora, sem pegadinha depois.
Mensal
R$ 29,90/mês
Anual 2 meses grátis
R$ 24,90/mês
No anual você paga uma vez só: R$ 298,80 por 12 meses e economiza R$ 60.
Seu banco ainda não conecta? Existe uma versão mais simples, com lançamento manual — fale com a gente e a gente libera.
Quer acompanhamento humano? A consultoria do Eduardo Stetner é contratada à parte e inclui o app.
Perguntas
Não. Você é levado ao ambiente do seu próprio banco e autoriza lá dentro, pelo Open Finance. O Kashim recebe apenas a leitura do extrato e da fatura.
Não. A autorização é de leitura. Ele não transfere, não paga conta e não faz Pix — enxerga para organizar, só isso.
Mais de 45 bancos e carteiras, incluindo Itaú, Bradesco, Santander, Banco do Brasil, Caixa, Nubank, Inter, C6, BTG, XP, PicPay, Mercado Pago, PagBank, Sicoob e Sicredi.
Depende do banco. Alguns entregam no mesmo dia; compra no cartão costuma demorar mais, porque o banco só publica depois que o lojista processa. O Kashim busca várias vezes ao dia e avisa quando chega.
Aí você lança à mão, em três toques. O botão continua ali para dinheiro, cartão de outra pessoa ou banco que você não quis conectar.
Tem, e sem custo extra. Uma assinatura cobre as duas pessoas, cada uma com o próprio login. Os dois veem o mesmo plano, as mesmas metas e o mesmo acumulado.
O método RICO nessa vida, de Eduardo Stetner: dividir a renda em 55% de contas fixas, 20% para poupar e investir, 15% de lazer e 10% de educação — e atacar primeiro o pilar que está furando. O app compara o seu mês com essa régua todo mês.
É justamente para quem está. O primeiro objetivo é estabilizar: parar de gerar dívida nova e fechar o mês no verde. Depois vem melhorar, e só então acelerar.
Não. São 30 dias completos, sem cartão. Se você não quiser continuar, não paga nada e nada é cobrado automaticamente.
Pode, pelo próprio app, sem falar com ninguém. Se preferir, dá para desconectar os bancos antes de cancelar.
A consultoria do Eduardo Stetner é contratada à parte e já inclui o app. O Stets, o consultor com IA, está incluído em todos os planos.
Conecte seus bancos hoje e veja, ainda esta semana, para onde o seu mês está indo.
Começar grátis por 30 dias30 dias completos · sem cartão · cancele quando quiser